Départ à la retraite : quel avenir pour votre mutuelle d'entreprise et vos garanties de prévoyance ?
Accueil > Blog
>
Vu sur le Web
Le passage à la retraite constitue une étape charnière qui impacte directement la structuration de votre protection sociale. Tout au long de votre parcours professionnel, votre couverture reposait sur des régimes collectifs, combinant votre complémentaire santé et la souscription à une cotisation prévoyance obligatoire par l'employeur.
La cessation du contrat de travail vient toutefois redéfinir l'ensemble de ces acquis. Que deviennent vos garanties lors du départ définitif ? Quel est le cadre applicable à la portabilité des droits ? Convient-il de maintenir votre contrat de groupe ou de vous orienter vers une mutuelle senior individuelle ? Ce guide vous accompagne pas à pas pour anticiper cette transition et faire les bons choix.
En bref
- La portabilité des droits à la complémentaire santé ne s'applique pas lors du départ à la retraite, et l'ancien salarié doit passer à un contrat individuel payant.
- Le contrat de prévoyance collective prend fin automatiquement à la liquidation des droits à la retraite, et des options individuelles comme l'assurance dépendance peuvent être envisagées.
- Conserver sa mutuelle d'entreprise peut simplifier les démarches, mais cela peut entraîner une hausse des cotisations et le maintien de prestations inutiles.
1. Mutuelle d’entreprise et départ à la retraite : règles et droits du salarié
Comprendre le fonctionnement de la portabilité
Au moment du départ de l'entreprise, une idée reçue consiste à croire que la portabilité des droits s'applique à tous les anciens salariés :
• Définition : La portabilité permet de conserver gratuitement sa complémentaire santé et sa prévoyance d'entreprise après son départ.
• Condition d'accès : Ce dispositif est strictement réservé aux fins de contrat de travail ouvrant droit aux allocations chômage (licenciement, rupture conventionnelle, fin de CDD).
• Cas de la retraite : Le départ ou la mise à la retraite est expressément exclu du maintien gratuit au titre de la portabilité.
Le passage au contrat individuel et l'évolution des tarifs
Lors du départ à la retraite, le maintien de la complémentaire santé s'effectue via un basculement vers une formule individuelle payante :
-
Fin du financement par l'employeur : L'ancien salarié doit désormais assumer l'intégralité des cotisations, la part patronale s'arrêtant dès le premier jour de la retraite.
-
Évolution du coût sur chaque année : Sans la participation de l'employeur, les tarifs augmentent progressivement pour refléter le coût réel du risque. Au terme de la troisième année, l'assureur réajuste librement ses tarifs en fonction du profil de risque des seniors.
-
Modalités de demande : Le nouveau retraité dispose d'un délai de 6 mois après son départ pour valider la prise en charge individuelle auprès de son organisme assureur.
2. Que deviennent vos cotisations et garanties de prévoyance d'entreprise?
La fin automatique du contrat collectif de prévoyance
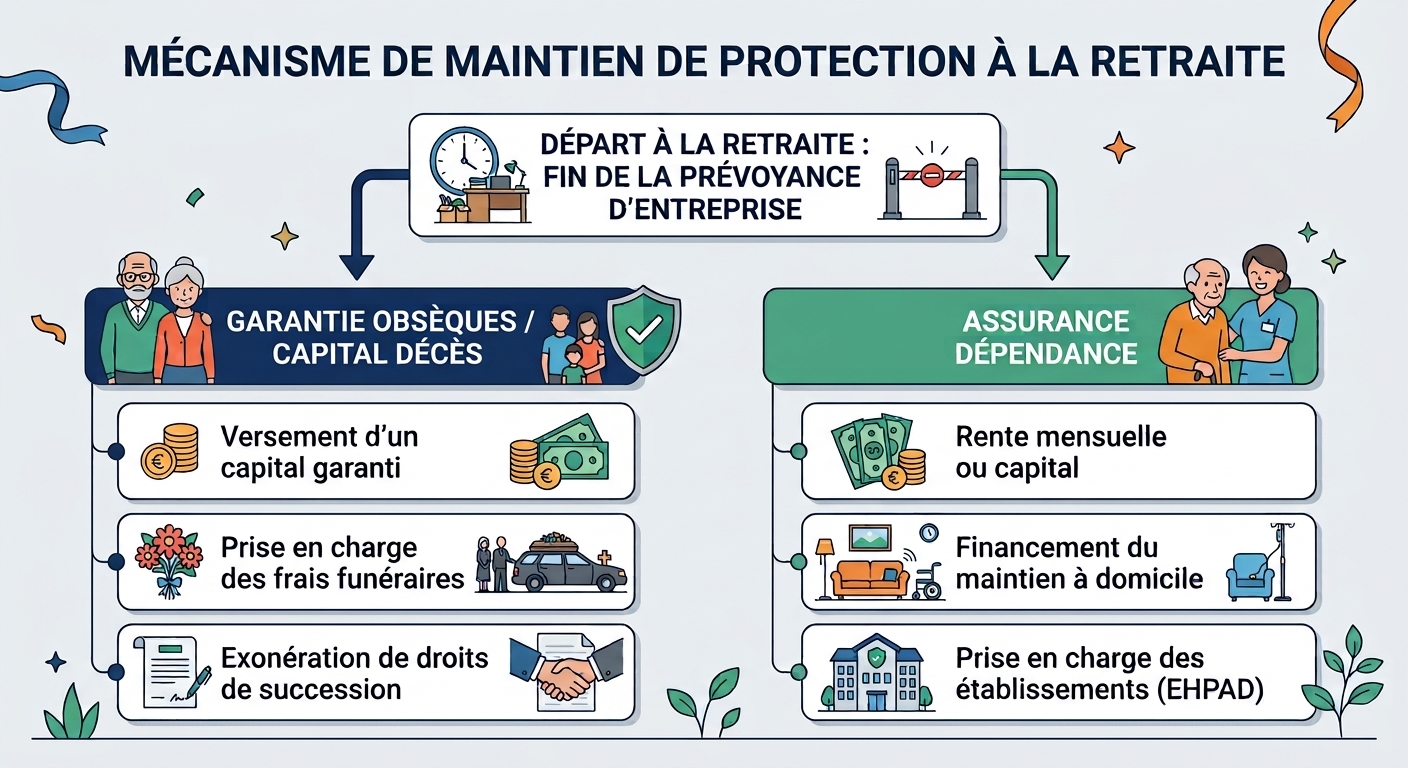
Contrairement aux soins de santé, le contrat de prévoyance collective (qui couvre l'incapacité temporaire de travail, l'invalidité professionnelle et le capital décès) prend fin de plein droit le jour de la liquidation de vos droits à la retraite.
Les risques d'arrêt maladie long terme et de perte de revenu professionnel n'ayant plus d'objet pour les retraités, la cotisation prévoyance s'arrête et les garanties s'éteignent.
Quelles options individuelles pour remplacer la prévoyance ?
Pour continuer à protéger votre conjoint et vos proches face aux imprévus du grand âge, vous pouvez vous orienter vers des contrats individuels adaptés
• L'assurance dépendance : Elle garantit une rente mensuelle ou un capital en cas de perte d'autonomie pour financer le maintien à domicile ou un hébergement en établissement spécialisé (EHPAD).
• La garantie obsèques / assurance décès : Elle assure le versement d'un capital garanti exonéré de droits de succession pour couvrir les frais funéraires et soulager la famille.
3. Conserver ou changer : comment bien choisir sa nouvelle couverture santé ?
Face à l'augmentation progressive des cotisations et à l'évolution de vos besoins médicaux, conserver votre ancienne mutuelle n'est pas toujours la formule la plus avantageuse.
Avantages et limites de conserver sa mutuelle d'entreprise
• Points forts : Démarches simplifiées, aucun questionnaire de santé ni questionnaire médical requis, continuité immédiate des remboursements.
• Points faibles : Hausse importante du tarif sur la durée, maintien de prestations parfois superflues (maternité, orthodontie enfants) au détriment des postes prioritaires pour les seniors.
Pourquoi passer à une mutuelle senior sur-mesure ?
Souscrire une nouvelle complémentaire individuelle dédiée aux seniors permet d'adapter précisément le niveau de garantie à votre profil :
-
- Un renforcement ciblé des postes clés : Ces contrats offrent une meilleure prise en charge des dépenses de santé essentielles au grand âge, telles que les frais d'hospitalisation, le forfait optique pour les verres progressifs, les prothèses dentaires ou encore les appareils auditifs du dispositif 100 % Santé. Les consultations en médecine douce y sont également mieux remboursées.
-
- Une maîtrise optimale du budget : En supprimant les garanties devenues inutiles, vous ne payez que pour les prestations dont vous avez réellement besoin. Cela permet d'ajuster vos cotisations mensuelles au juste prix tout en préservant votre pouvoir d'achat.
4. Démarches pratiques et conseils pour une transition réussie
-
Il est essentiel d'anticiper 6 mois avant la retraite en faisant le bilan de vos dépenses de santé récentes et en demandant des devis auprès de plusieurs organismes mutuels.
-
Prenez le temps de comparer les offres pour évaluer les grilles de remboursements et vérifier la présence éventuelle de délais de carence avant de souscrire un nouveau contrat.
-
N'oubliez pas de vérifier la télétransmission Noémie lors du changement de contrat, en vous assurant auprès de votre nouvelle mutuelle que le lien avec votre caisse de Sécurité sociale a bien été activé pour éviter les retards de remboursement.
FAQ : Questions fréquentes sur la mutuelle et la prévoyance à la retraite
Quelle est la durée de la portabilité de la mutuelle à la retraite ?
Il n'existe pas de portabilité gratuite pour les départs en retraite. Le maintien du contrat s'effectue sur demande à titre individuel et payant.
Est-il obligatoire de changer de mutuelle lors du passage à la retraite ?
Non, vous pouvez décider de conserver votre mutuelle d'entreprise à titre individuel. Cependant, comparer le marché permet très souvent de trouver une formule senior mieux adaptée et plus économique sur le long terme.
Doit-on remplir un questionnaire médical pour souscrire une mutuelle senior ?
En règle générale, l'accès à une complémentaire santé individuelle ne nécessite aucun questionnaire de santé ni examen médical, contrairement à certains contrats de prévoyance ou d'assurance dépendance.
Partagez cet article :
Note de l'article :
Vous recherchez un établissement pour votre proche ?
Obtenez les disponibilités & tarifs
Remplissez ce formulaire et recevez
toutes les infos indispensables
Derniers posts
Vous recherchez un établissement pour votre proche ?
Obtenez les disponibilités & tarifs
Remplissez ce formulaire et recevez
toutes les infos indispensables
Vous avez besoin d’une aide de nos équipes ?
Obtenir les tarifs & disponibilitésObtenez les disponibilités & tarifs
Remplissez ce formulaire et recevez
toutes les infos indispensables

Modération a priori
Attention, votre message n’apparaîtra qu’après avoir été relu et approuvé. Nous ne publions pas de commentaires diffamants, publicitaires ou agressant un autre intervenant.